2025年重点蔬菜品种价格波动分析:番茄涨幅超136%,莴笋深“U”反转,大蒜窄幅震荡!
蔬菜产业作为我国农业农村经济的支柱产业,不仅承担着保障城乡居民“菜篮子”供应的重任,更是推动乡村振兴和农民增收的重要手段。
然而,受自然气象风险、要素成本攀升以及全球经贸波动的影响,我国蔬菜市场长期面临“发散性蛛网模型”下的剧烈波动风险。2025 年,我国蔬菜市场运行环境复杂,尤其是拉尼娜状态的快速转换与全球变暖引发的极端天气事件,在一定程度上干扰了传统的产地轮换机制与茬口衔接。
重点蔬菜品种价格波动分析如下:
2025年番茄市场批发价格走势呈“V”型格局,波动斜率大。上半年由于四川攀枝花及云南主产区扩种明显,地头价一度低至0.4~1.2 元 · kg-1,导致局地甚至出现弃收卖难现象。然而,这一低迷行情导致下半年农户种植意愿受挫,叠加秋季连阴雨影响坐果,供应量急剧萎缩。
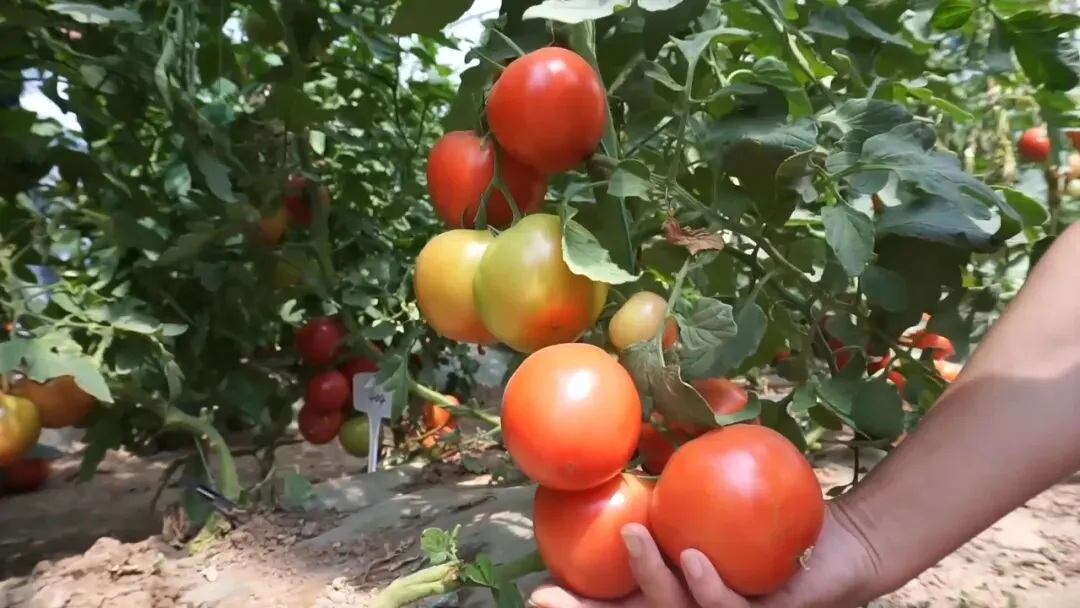
具体表现:一是北方产区(内蒙古、河北、山东)8—9月经历了同期罕见的持续降雨,积水导致已经定植的番茄根部受到浸泡,烂根现象比较普遍,没有定植的番茄种植期推迟。根部受损的番茄复壮过程比较曲折,坐果率降低,产量一直没有恢复;10月以来,山东等产区阴雨寡照天气偏多,直接抑制了番茄的坐果率;二是中部及南方产区(湖北、河南、云南)11月下旬遭遇超预期强寒潮,部分产区出现“断崖式”降温,不利于番茄生产。12 月番茄批发均价飙升至8.48 元 · kg-1,较6月最低点(3.59 元 · kg-1)涨幅超过136%。
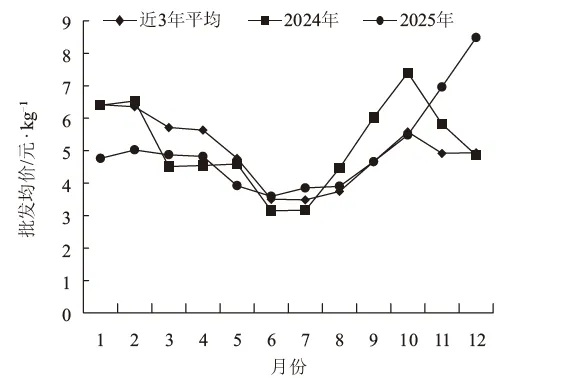
2025 年番茄批发价格走势及近3 年价格波动
这种价格剧烈波动揭示了茄果类蔬菜在产地转换中对光热资源的极度敏感,以及市场反馈机制的滞后性带来的种植风险:一是产量缩减,由于前期低价(6月番茄批发均价曾低至3.59元 · kg-1)打击了农户种植积极性,秋季番茄在田面积实际上是有所收缩的,叠加极端天气,北方露地番茄产量有明显缩减;二是品质受损,低温弱光环境导致番茄果实生长缓慢、成熟期拉长,且易诱发黄化、落花落果等生理性病害;三是周期错位,原本应在10—11月大量上市的山东露地番茄由于降温早、生长慢,造成了明显的“断茬”,这迫使市场提前转向依赖成本更高的设施栽培和长途“南菜北运”。
这种价格剧烈波动揭示了茄果类蔬菜在产地转换中对光热资源的极度敏感,以及市场反馈机制的滞后性带来的种植风险:一是产量缩减,由于前期低价(6月番茄批发均价曾低至3.59元 · kg-1)打击了农户种植积极性,秋季番茄在田面积实际上是有所收缩的,叠加极端天气,北方露地番茄产量有明显缩减;二是品质受损,低温弱光环境导致番茄果实生长缓慢、成熟期拉长,且易诱发黄化、落花落果等生理性病害;三是周期错位,原本应在10—11月大量上市的山东露地番茄由于降温早、生长慢,造成了明显的“断茬”,这迫使市场提前转向依赖成本更高的设施栽培和长途“南菜北运”。
预计番茄价格实质回落窗口要等到2026年春节过后(3月下旬),随着气温回升和春茬蔬菜集中上市,市场才会回归常态化运行。
莴笋
莴笋作为典型的喜凉蔬菜,具有产地南北频繁转换的特点。2025年的市场批发均价表现为深“U”型且具备剧烈的年末修正特征,5月价格触及2.59元 · kg-1的全年最低点,此时正值江淮产区大规模露地采收。8月起,随着产地北移至高海拔和冷凉产区,跨区运费增加推动价格缓慢回升。11月价格冲高至6.46元 · kg-1,主要原因是10月以后莴笋主产地集中在黄淮、江淮地区(包括天津、河北中南部、山东及安徽、江苏等地),在8—9月至10 月前期均出现了连续降雨,田间积水严重,已经种植的莴笋受淹,大幅减产,还没有种植的莴笋被迫推迟种植期。同时,11月初的强降温提前,使莴笋出现受冻现象,生长受到抑制,商品化率降低,精品莴笋在10—11月期间处于极度稀缺状态,推高了批发端的议价重心。
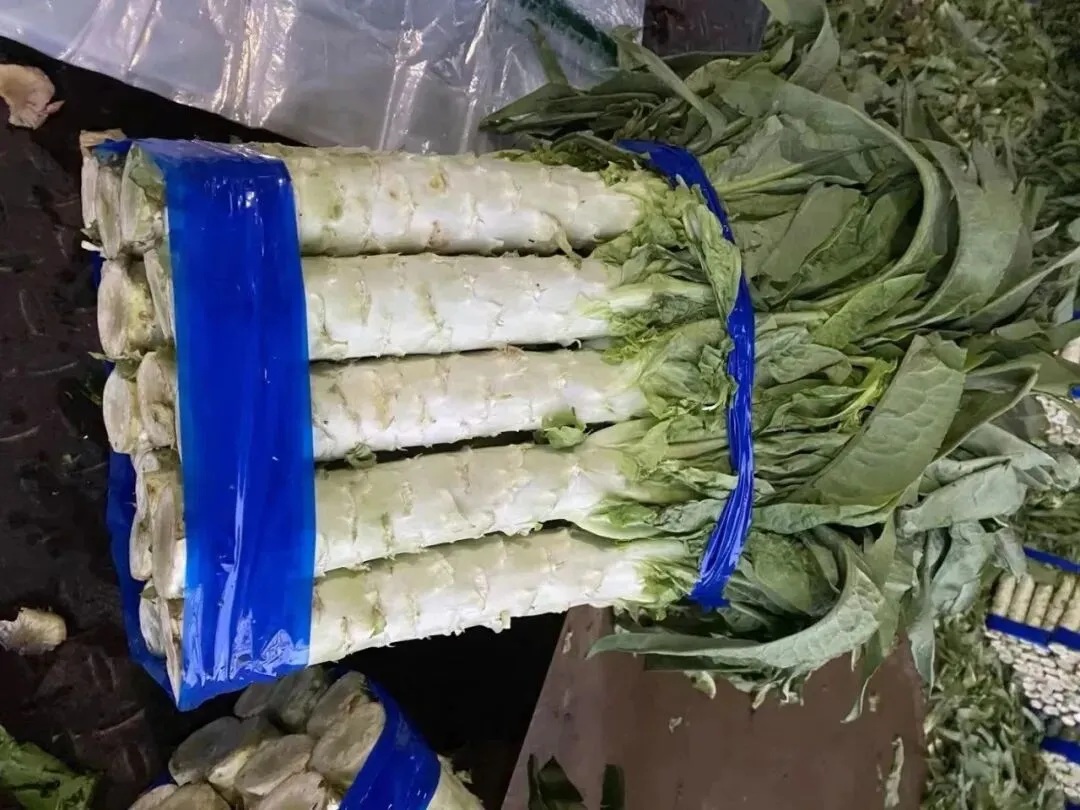
随后在12月由于山东推迟上市的莴笋与正常上市的莴笋同时上市,以及南方新茬莴笋的快速补充,江苏、浙江及云南产区的冬季露地莴笋已进入大面积采收期。特别是云南产区,凭借光温优势,新茬莴笋的单产和品质均优于前期受灾货源,市场供应总量正在快速回升,使得价格迅速回探至4.34 元 · kg-1,高价压力已得到初步释放。
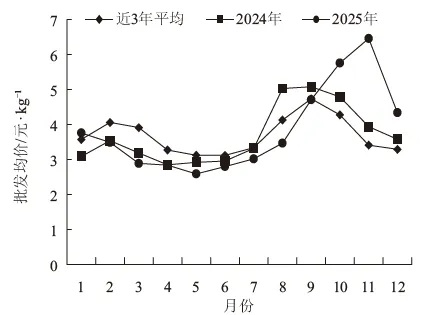
2025 年莴笋批发价格走势及近3 年价格波动
随着南方产能的全面释放,目前莴笋供应已进入相对充裕阶段,但仍需警惕2026年春节假期对物流配送的弹性挑战。
预计2026年1月下旬起莴笋价格会因节日备货需求出现二次脉冲式上涨,常态化低价区间预计要到2026年3月以后,随着江淮露地莴笋集中上市才会到来。
大蒜
与鲜嫩蔬菜不同,大蒜市场批发均价2025年呈“前高、后稳”的波动特征,体现了其冷库交易品种的稳定性。1—2月受上一年度低库存、春节备货及减产预期支撑,价格维持在11.7元 · kg-1以上的高位。5—7月随新蒜上市,价格迅速回落至8.31元 · kg-1的年度谷底。下半年大蒜全面进入冷库蒜销售周期,由于2024年生产季增产20%以上且库存压力较大, 价格始终稳定在8.5~8.8元 · kg-1的极窄区间。作为具有一定金融属性的品种,大蒜价格的稳健运行在年末蔬菜大盘动荡中起到了重要的稳预期作用。
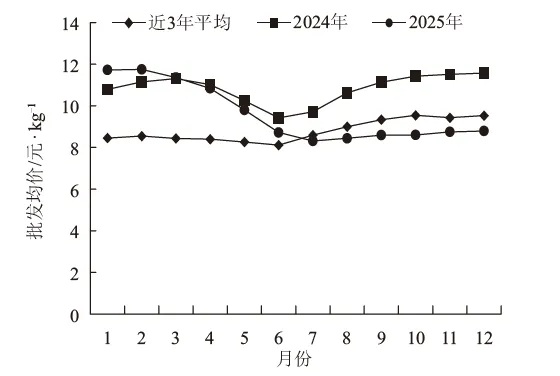
2025 年大蒜批发价格走势及近3 年价格波动
大蒜具有“一季生产、周年供应”的特点,每年8月以后的市场供应主要依靠冷库蒜,而气候异常主要影响的是在田新季大蒜。2025年,黄淮海主产区(山东金乡、河南杞县、江苏邳州)由于夏季及早秋(8—9月)北方雨量偏大,导致部分蒜田土壤过湿,对大蒜的适期播种和前期根系发育产生了一定干扰,南方及西南产区11月下旬的强寒潮使得南方露地生产的大蒜阶段性生长放缓。
根据农业农村部发布的大蒜平衡表,预计2025年秋播大蒜面积80万h㎡(1200万亩),同比增加1%,2026年产量预计1595万t。当前拉尼娜状态下的“北多南少”降水格局虽然增加了北方蒜田的管理难度,但整体在田基数较大,保障了2026年的供应潜力。
目前大蒜批发价格在8.5~8.8元 · kg-1的极窄区间震荡,表现平稳。短期看,预计这种稳健态势将持续至2026年春节前。一方面,受春节假期(9 d)影响,餐饮备货需求将在1月中下旬集中释放,届时价格可能出现小幅、温和上扬。另一方面,当前市场供应完全由冷库蒜支撑。由于2025年入库量处于高位,存储商在春节后的“清库”意愿会增强,这将对价格形成顶部压制,上涨空间十分有限。
中长期看,新季大蒜供应转折点出现在2026年5—6月,届时河南、山东的新季鲜蒜将大规模上市。由于播种面积增加,如果冬春季不出现大面积冻害,2026年新蒜上市将显著平抑价格,甚至可能导致价格进入新一轮的季节性下行周期。
来源:中国农业科学院农业信息研究所
转自:中国蔬菜微信公众号
若有侵权,联系如下微信